Реформа обов’язкового автострахування суттєво змінила правила компенсацій після ДТП: скасовано франшизу, знос деталей та окремий грошовий ліміт Європротоколу. За вісім місяців 2026 року страхові виплати сягнули 7,4 млрд грн.
За даними, наведеними у матеріалі «Фокусу» з коментарями представників ARX, НАСК «ОРАНТА» та юристки Діни Дрижакової, за січень–серпень 2026 року страховики врегулювали 122,5 тис. вимог — на 28% більше, ніж роком раніше. Загальна сума виплат зросла на 87% і досягла 7,4 млрд грн.
Що змінила реформа ОСЦПВ і скільки тепер виплачують
Закон №3720-IX, який набрав чинності 1 січня 2025 року, оновив порядок відшкодування збитків. У 2026 році діють страхові суми 250 тис. грн за шкоду майну одному потерпілому та 500 тис. грн за шкоду життю і здоров’ю одному потерпілому. Це межі страхового покриття, а не гарантована виплата кожному учаснику ДТП.
Скасовано франшизу — частину збитку, яку раніше потерпілий міг оплачувати самостійно. При визначенні компенсації також більше не застосовують коефіцієнт фізичного зносу деталей. Це важливо для власників уживаних машин, адже вік пошкодженої запчастини більше не є підставою для такого зменшення суми відшкодування.
Окремий ліміт 80 тис. грн для Європротоколу скасовано. За належно оформленою спрощеною процедурою відшкодування може сягати загального ліміту ОСЦПВ щодо майнової шкоди — 250 тис. грн одному потерпілому. У законі передбачено майбутнє збільшення сум до 2 млн грн за шкоду майну на одну подію і до 1 млн грн за шкоду здоров’ю одному потерпілому після припинення воєнного стану.
«Обсяг виплат росте з двох причин одночасно: люди частіше звертаються, і кожна виплата стає більшою», — зазначила Вячеслав Гавриленко, заступник голови правління ARX та генеральний директор ARX Life.
Середній розмір відшкодування на ринку збільшився з 41,4 тис. до 60,7 тис. грн, або на 47%. На показники вплинули і законодавчі зміни, і дорожчі запчастини та ремонт, і більша кількість звернень.
«Ми чітко бачимо практичний ефект нових правил. У портфелі ОРАНТИ близько 8% вимог за шкоду майну у 2025–2026 роках перевищують ліміт у 160 тис. грн, який діяв у 2024 році. Водночас на такі випадки припадає понад 30% загальної суми виплат. Тобто підвищення лімітів суттєво розширило реальний обсяг страхового захисту для водія», — зазначила Олена Машаро, радниця голови правління НАСК «ОРАНТА».
«На збільшення розміру відшкодувань вплинула сукупність чинників: змінився законодавчо встановлений порядок визначення страхової виплати, були зняті фінансові обмеження при застосуванні Європротоколу. Свій вплив має і інфляція, через яку зростає вартість відновлення авто», — зазначила Олена Машаро, радниця голови правління НАСК «ОРАНТА».
Електронна автоцивілка: як перевірити договір і скільки коштує
Страхування перейшло на електронні договори: за даними МТСБУ, у 2025 році електронними були 99,7% полісів, тоді як у 2024-му — 76,8%. Водієві варто перевіряти чинність договору в базі МТСБУ, правильність номера авто та інших ідентифікаційних даних.
Єдиного тарифу немає: страховики встановлюють ціни з урахуванням транспортного засобу, місця використання та інших факторів. Як приклад, НАСК «ОРАНТА» називала для легкового авто категорії В1 і водія віком 40 років приблизно 4414 грн у Києві, 3110 грн в обласному центрі та 2098 грн у районному центрі. Це пропозиція конкретного страховика, а не середньоринкова ціна.
Пряме врегулювання: до кого звертатися після аварії
За визначених законом умов потерпілий може звертатися за відшкодуванням до страхової компанії, у якій придбав власний поліс, замість страховика винуватця ДТП. Це спрощує комунікацію, але не скасовує обов’язку повідомити про аварію, надати документи та забезпечити огляд пошкоджень.
«Впровадження системи прямого врегулювання стало однією з основних причин зростання кількості звернень. Тепер ОРАНТА врегульовує не лише випадки, де наша компанія страхувала відповідальність винуватця, а й значну частину ДТП, у яких постраждали наші страхувальники», — зазначила Олена Машаро, радниця голови правління НАСК «ОРАНТА».
«У ARX за вісім місяців 2026 року врегульовано 4 441 вимогу на 275,2 млн грн. Із них 2 231 — шкода майну в ДТП, оформлених поліцією, 2 060 — Європротокол (46% випадків) і 150 — шкода здоров’ю. Середній збиток — 61 960 грн, на рівні ринку. За майном у ДТП з поліцією ми в середньому виплачуємо 80,7 тис. грн, за Європротоколом — 43,2 тис. грн», — зазначила Вячеслав Гавриленко, заступник голови правління ARX та генеральний директор ARX Life.
Чому Європротокол став популярнішим за оформлення з поліцією
За наведеною статистикою, кількість випадків із Європротоколом за вісім місяців зросла з 42,5 тис. до 63,7 тис., або на 50%. Випадки з оформленням поліцією збільшилися на 11%. Вперше щонайменше з 2021 року Європротокол переважив за кількістю.
«Найбільше змінилася структура звернень. Кількість заявлених випадків за європротоколом за вісім місяців зросла на 50%, з 42,5 тис. до 63,7 тис., а за ДТП, оформленими поліцією, — лише на 11%. Уперше щонайменше з 2021 року кількість ДТП, оформлених за Європротоколом, перевищила кількість ДТП, оформлених за участі поліції», — зазначила Вячеслав Гавриленко, заступник голови правління ARX та генеральний директор ARX Life.
Середня виплата за Європротоколом становила 44,1 тис. грн, а сукупні виплати — 2,8 млрд грн, або 38% загального обсягу. В ОРАНТІ частка Європротоколів серед справ ОСЦПВ сягнула 48,17%, а в прямому врегулюванні — 66,2% проти 60% у 2025 році.
«У прямому врегулюванні вже близько двох третин справ оформлюються за Європротоколом. Це важливий показник, тому що водієві не потрібно викликати поліцію і чекати оформлення ДТП у тих випадках, коли обставини дають змогу скористатися спрощеною процедурою. А після скасування окремого фінансового обмеження Європротокол можна застосовувати не лише до невеликих збитків», — зазначила Олена Машаро, радниця голови правління НАСК «ОРАНТА».
Коли ДТП можна оформити без поліції
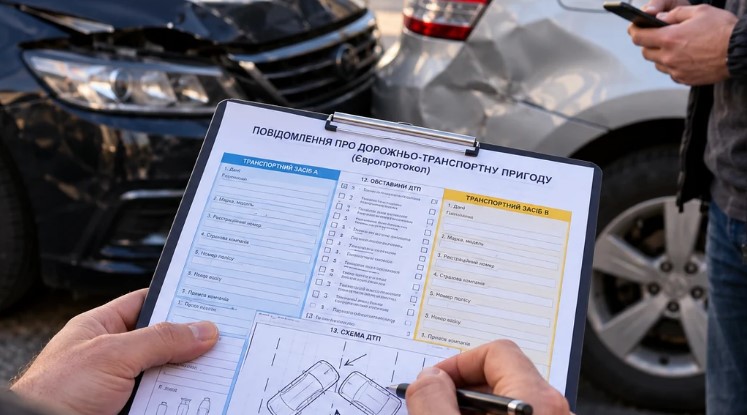
Європротокол застосовують лише за умов, установлених законом: немає травмованих чи загиблих, пошкоджені лише транспортні засоби учасників, водії погоджуються щодо обставин аварії, немає ознак сп’яніння та виконані вимоги до страхового покриття. Якщо є розбіжності в описі події, постраждалі люди, пошкоджене інше майно або підозра на сп’яніння — необхідно викликати поліцію.
Важливо зафіксувати не тільки пошкоджені деталі, а й загальний вигляд місця пригоди: розташування автомобілів, номерні знаки, дорожні знаки, розмітку, світлофори, уламки, сліди та погодні умови. Варто зберегти відеореєстратор і контакти очевидців.
«У цього зростання є і зворотний бік. Чим більше ДТП оформлюють без участі поліції, тим важливішою стає перевірка обставин таких подій, зокрема для виявлення можливих спроб інсценування ДТП. Страховики ретельніше перевіряють фото, геолокацію й обставини аварії, тому водієві важливо правильно зафіксувати подію», — зазначила Олена Машаро, радниця голови правління НАСК «ОРАНТА».
Помилки, через які страхову виплату можуть затримати
Перша помилка — ремонтувати машину до огляду страховиком. Пошкоджене майно слід зберігати у стані після ДТП і надати для огляду. За поясненням адвокатки Діни Дрижакової, страховик має провести огляд протягом 10 робочих днів від повідомлення про аварію. Якщо огляду не було з причин, що не залежать від потерпілого, обов’язок зберігати авто у первісному стані припиняється.
Друга помилка — неточний Європротокол: помилкові дані про транспортні засоби, суперечлива схема, відсутність підписів чи різні версії водіїв. Третя — недостатньо фото і відео, через що страховикові складніше відновити обставини.
Для звернення корисно зібрати Європротокол або документи поліції, фото й відео, контакти свідків, документи на автомобіль і банківські реквізити. Звернення до страховика не слід відкладати.
«Для швидшого врегулювання варто одразу надати страховій максимум об’єктивної інформації: Європротокол або документи поліції, фото, відео, дані свідків, документи на автомобіль та банківські реквізити. МТСБУ прямо зазначає, що фото місця ДТП і пошкоджень можуть прискорити встановлення обставин та розгляд справи», — пояснила Діна Дрижакова, адвокатка, керівниця юридичної компанії «Прима Лідер Груп».
Що робити, якщо винуватець без автоцивілки
Потрібно перевірити договір іншого учасника через базу МТСБУ, належно зафіксувати ДТП і повідомити власного страховика. За певних умов може діяти пряме врегулювання, а в передбачених законом випадках компенсацію здійснює МТСБУ як регламентну виплату. Сам факт відсутності поліса у винуватця не означає автоматичної відмови потерпілому.
Якщо поліс виявився підробленим або дані в ньому не збігаються з базою, слід зберегти документи й докази. Непокриту частину збитків за певних обставин можна вимагати безпосередньо від винуватця.
Як не втратити страховий захист через помилку в полісі
Експерти звертають увагу на ризик автоматичного припинення чинного договору через некоректні дані або появу іншого поліса. Після оформлення страховки необхідно перевіряти не лише факт оплати, а й її чинний статус у централізованій базі.
«Проблема тут не в тому, що на один автомобіль випадково можуть існувати два поліси. Значно небезпечніше, коли через помилку в даних автоматично припиняється чинний договір і добросовісний страхувальник залишається без страхового покриття, навіть не знаючи про це. На наш погляд, закон має захищати людину від такого сценарію», — зазначила Олена Машаро, радниця голови правління НАСК «ОРАНТА».
Під час продажу авто зміна власника сама по собі не припиняє ОСЦПВ: права й обов’язки за договором переходять до покупця. Водночас новий договір може вплинути на попередній, тому статус страхування потрібно уточнювати при переоформленні.
«Сам принцип переходу договору до нового власника зрозумілий, але процедура має бути прописана значно чіткіше. Зараз одна норма дає змогу договору продовжувати діяти після продажу авто, інша може автоматично його припинити після укладення нового поліса, а наслідки для попереднього і нового власника не завжди очевидні. Коли такі ситуації стосуються тисяч людей, їх краще врегулювати законом, а не щоразу вирішувати вручну», — зазначила Олена Машаро, радниця голови правління НАСК «ОРАНТА».
Пільги на автоцивілку та компенсація через державу
Закон передбачає 50-відсоткове зменшення страхової премії для визначених категорій осіб, зокрема пенсіонерів, учасників бойових дій, осіб з інвалідністю внаслідок війни та осіб з інвалідністю II групи. Право на пільгу залежить також від параметрів транспортного засобу, права власності та умов використання.
Для учасників бойових дій і осіб з інвалідністю внаслідок війни передбачено окремий механізм державної компенсації сплаченої страхової премії за встановленими правилами. Знижку під час оформлення та подальше бюджетне відшкодування не слід плутати.
Чи захищає автоцивілка від ударів дронів та ракет
ОСЦПВ покриває цивільну відповідальність за шкоду іншим особам у ДТП, а не всі ризики для власного автомобіля. Пошкодження внаслідок ракетного удару або атаки безпілотника не належить до стандартного покриття автоцивілки. Для таких ризиків потрібне відповідне КАСКО з прямо передбаченим покриттям воєнних збитків.
Раніше повідомлялося, що фахівці назвали ознаки несправності гальм, які небезпечно ігнорувати.